La GL57 de OFAC no es el fin de las sanciones a Venezuela
Este artigo está em espanhol, seu idioma original. Ainda não há tradução disponível.
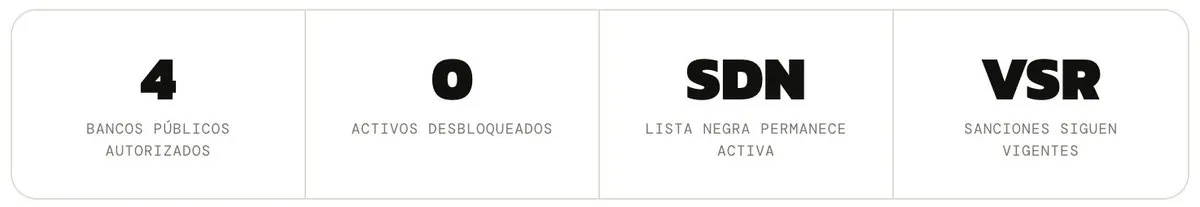
Este 14 de Abril de 2026 el Departamento del Tesoro de EE.UU. emitió la GL57 (Licencia General No. 57), autorizando expresamente la provisión de servicios financieros con 4 bancos públicos venezolanos. Los titulares la llaman "alivio de sanciones". En compliance, la lectura es más precisa: es una ventana quirúrgica dentro del mismo marco restrictivo.
La OFAC (Oficina de Control de Activos Extranjeros, del Tesoro de EE.UU.) administra las sanciones económicas americanas. Las VSR (Venezuela Sanctions Regulations), la Orden Ejecutiva presidencial que bloqueó prácticamente todo el sistema financiero venezolano bajo jurisdicción americana. La GL57 no deroga ese marco. Libera sanciones en puntos muy específicos.
"No es el levantamiento de sanciones. Es una autorización puntual y acotada. Las sanciones generales siguen activas."
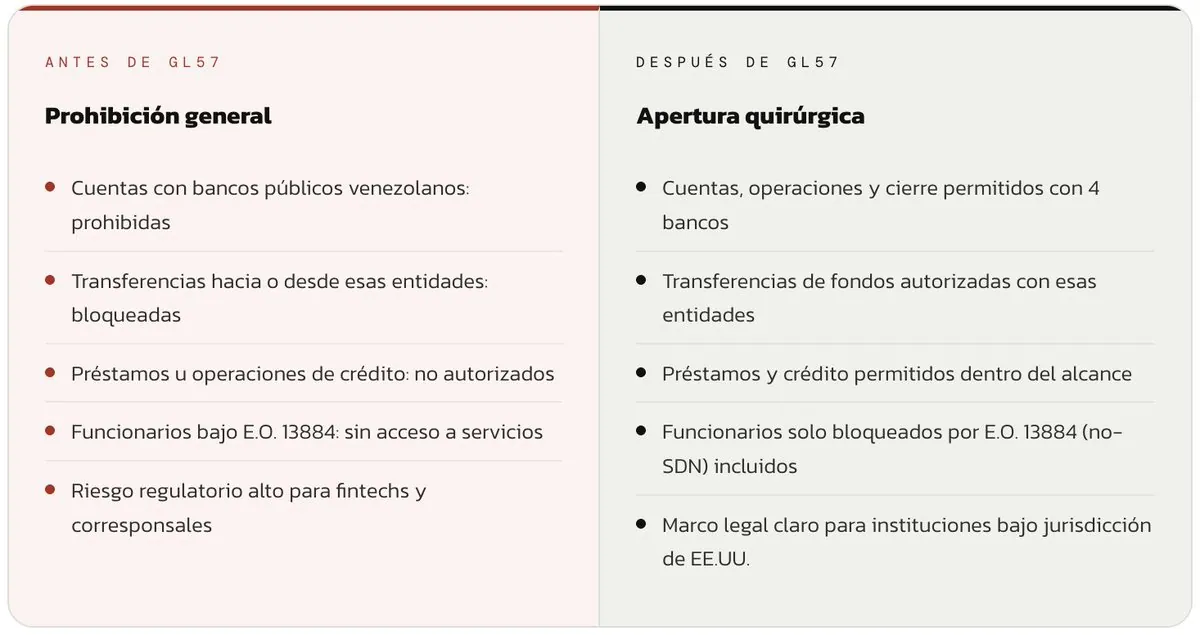
Antes y después de la Licencia GL57
Antes de esta licencia, cualquier transacción de servicios financieros con bancos del gobierno venezolano estaba prohibida para instituciones bajo jurisdicción de EE.UU. No había base legal para abrir cuentas, procesar transferencias ni extender crédito. Una sola transacción con una entidad sancionada podía generar multas millonarias de OFAC.
Los 4 bancos autorizados
La licencia nombra cuatro instituciones y extiende la cobertura a sus subsidiarias con 50% o más de participación estatal. También incluye, de forma condicional, a empleados del Gobierno venezolano bloqueados únicamente por E.O. 13884 que no aparezcan en la lista SDN (Specially Designated Nationals, la lista negra oficial de personas y entidades con quienes está prohibido operar).
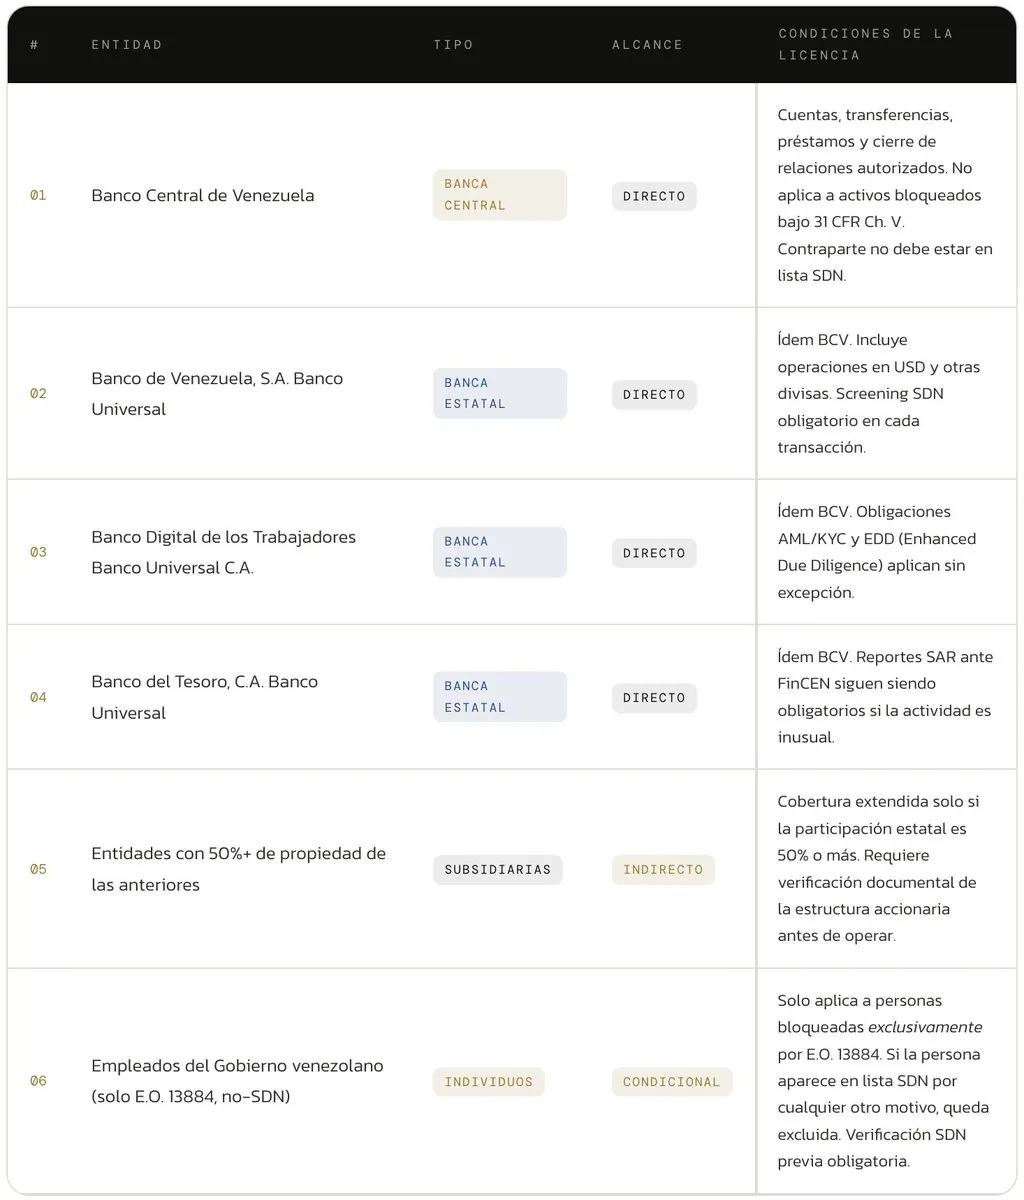
¿Qué autoriza? y ¿qué no?
La GL57 autoriza servicios financieros en sentido amplio con esas entidades. Pero los límites son duros y no admiten interpretación flexible.
✅ Lo que la GL57 sí autoriza Apertura y mantenimiento de cuentas con las 4 entidades, incluyendo apertura, operación y cierre. Transferencias de fondos hacia y desde esas entidades, en USD y otras divisas. Préstamos y líneas de crédito dentro del alcance de la licencia. Cierre ordenado de relaciones bancarias existentes que antes no podían resolverse.
❌ Lo que la GL57 NO autoriza Desbloquear ningún activo congelado bajo 31 CFR Capítulo V (el código completo de regulaciones de sanciones económicas de EE.UU.). Transacciones prohibidas por otras secciones del VSR sin licencia independiente. Operar con individuos en lista SDN, sin excepción posible. Las sanciones estructurales más amplias sobre Venezuela siguen plenamente vigentes.
Impacto real en fintech y remesas
Antes de la GL57, cualquier fintech con infraestructura bancaria en EE.UU. que quisiera conectarse a los bancos públicos venezolanos enfrentaba un problema concreto: no había base legal. Sus corresponsales bancarios bloqueaban esas integraciones automáticamente. Eso frenaba todo: integraciones API, cuentas puente, rutas de liquidación. No era falta de voluntad tecnológica, era cumplimiento.
Con la GL57, eso cambia para casos específicos. Plataformas de remesas con licencia en EE.UU. (MSB, Money Services Business, empresas de servicios monetarios registradas ante FinCEN, la unidad de inteligencia financiera de EE.UU.) pueden integrar los 4 bancos como canal de pago. Corresponsales bancarios americanos pueden procesar flujos sin riesgo de violación. On-ramps y off-ramps Web3 regulados bajo marco americano (MSB o BitLicense, licencia cripto del estado de Nueva York) tienen mayor claridad para el corredor VE-US.
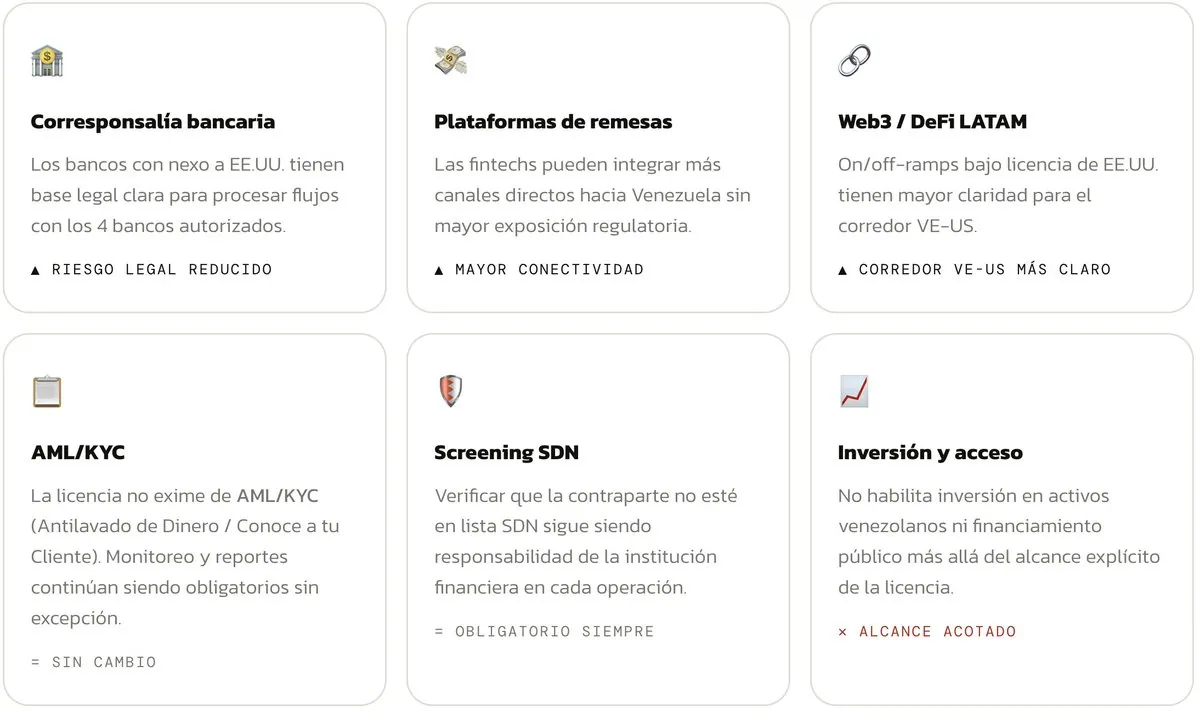
Lo que no cambia aunque la operación esté autorizada: la Ley de Secreto Bancario BSA los reportes de actividad sospechosa SAR ante FinCEN, y el EDD. Venezuela activa EDD automáticamente: monitoreo transaccional más estricto, umbrales más bajos para reporte, revisión de beneficiarios finales. Autorizado por OFAC no significa libre de riesgo. Significa que el riesgo es manejable con los controles correctos.
Las preguntas que todos hacen: ¿Ahora habrá Zelle? ¿Podré abrir cuentas afuera sin problema?
Para la mayoría, nada cambió. La GL57 aplica únicamente a los 4 bancos estatales. Todo lo demás sigue exactamente igual.
La GL57 es una licencia institucional y acotada. La apertura es de institución a institución, no de ciudadano a servicio.
🔴 Bancos privados venezolanos no están en licencia. Sus corresponsales en EE.UU. siguen con las mismas restricciones de siempre.
🔴 Personas naturales, la licencia regula instituciones, no individuos. Un venezolano común no tiene ningún derecho nuevo para abrir cuenta en el exterior.
🔴 Zelle requiere cuenta bancaria en EE.UU. Eso no cambió. La GL57 no abre cuentas americanas para venezolanos.
🔴 Cualquier entidad no nombrada, si no está en la lista de los 4 bancos, el régimen VSR aplica sin modificación.
¿Una wallet cripto podría registrarse en Venezuela para abrir cuentas USD localmente?
Técnicamente posible. Regulatoriamente bastante cuesta arriba. Para operar legalmente, una fintech de ese tipo necesitas resolver estos 4 puntos:
Registrarse ante SUNACRIP (Superintendencia Nacional de Criptoactivos de Venezuela) Existe desde 2018, pero con poca transparencia y alto riesgo de cooptación estatal. El entorno regulatorio local es inestable.
Encontrar infraestructura sin restricciones de jurisdicción en Venezuela. Banco corresponsal, procesador de pagos, custodio cripto. El problema: casi todos tienen a Venezuela en su lista de jurisdicciones restringidas por sanciones OFAC.
Operar sin infraestructura ACH/Wire (sistema de transferencias bancarias de EE.UU.) Conectarse al sistema bancario de EE.UU. activa el VSR automáticamente. Implicaría construir una pila tecnológica completamente separada del sistema financiero americano.
Asumir costos de cumplimiento muy altos Venezuela activa EDD por definición: monitoreo intensivo, umbrales bajos para reporte de SAR, revisión de beneficiarios finales en cada operación.
La GL57 no alivia ninguno de estos. Solo facilita operaciones con 4 bancos públicos específicos, no crea un régimen habilitante para que nuevas fintechs entren al mercado venezolano.
Impacto en el mercado laboral tech en Venezuela
El talento tech venezolano lleva años operando en vacíos legales: alta demanda internacional, pero infraestructura financiera rota para cobrar. Muchos freelancers han tenido que buscar alternativas como criptomonedas o cuentas en el exterior de terceros para recibir sus pagos. La GL57 no resuelve ese problema de raíz, pero mueve una pieza estructural que lo afecta directamente.
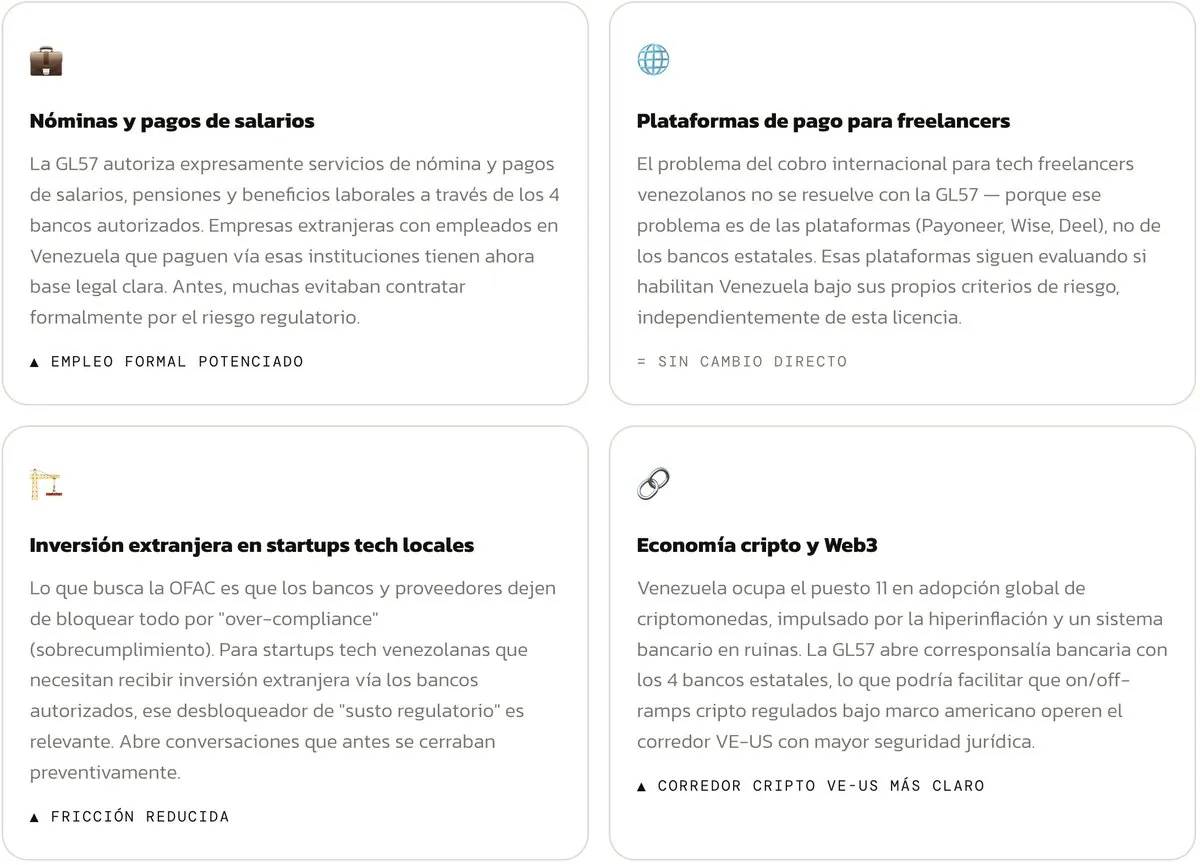
El cuadro para un trabajador tech en Venezuela hoy
Lo que cambia: empresas extranjeras pueden pagarte formalmente a través de Banco de Venezuela o Banco del Tesoro sin riesgo regulatorio para ellas. Nóminas internacionales sobre esos bancos son ahora operaciones legítimas bajo la GL57.
Lo que no cambia: recibir pagos vía Payoneer, Wise, Deel, Upwork o cualquier plataforma con infraestructura en EE.UU. sigue dependiendo de la política interna de cada una, no de OFAC. El problema de cobro internacional que tiene el freelancer venezolano hoy no se resuelve con esta licencia. Payoneer, Wise, Deel, Upwork OnTop y otras plataformas, siguen evaluando Venezuela bajo sus propias políticas de riesgo. La GL57 no los obliga a cambiar nada.
Lo que puede cambiar a mediano plazo: si la GL57 reduce el "susto regulatorio" de los corresponsales bancarios, algunas plataformas de pago podrían revisar su postura sobre Venezuela. Pero eso requiere tiempo, volumen de operaciones limpias y decisiones comerciales, no es consecuencia automática.
Si tienes o estás armando una empresa tech en Venezuela, conversemos -> contact@simonethg.com